
曾经濒临退市、面临破产重整;如今业绩连创新高,重启股东分红。中孚实业上演了一场铝行业的逆袭大戏。
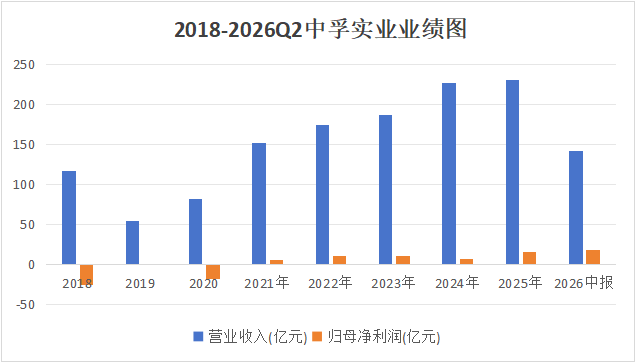
2025 年中孚实业归母净利润 16.17 亿元,同比增长 129.83%;2026 年中报归母净利润 18.81 亿元,同比大涨 165.84%。机构预测 2026 全年净利润有望达到 33.48 亿元。
这一轮利润爆发,是单纯吃到铝周期红利,还是企业完成了根本性转型?铝行业波动巨大,中孚实业穿越危机的底层逻辑是什么?
壹 | 绝处又逢生
2018年,一场关于电解铝行业的风暴正在悄然酝酿。
这一年,国内颁布了《打赢蓝天保卫战三年计划》,多个省市地区被列为重点污染治理区域,限产令紧接而来。与此同时,沪铝价格从年初的约1.6万元/吨一路下挫,跌至年底的1.2万元/吨附近,整个行业陷入亏损的至暗时刻。也就是在这一年,从火力发电业务起家、一向以自备火电为傲的中孚实业处在了风暴中心。
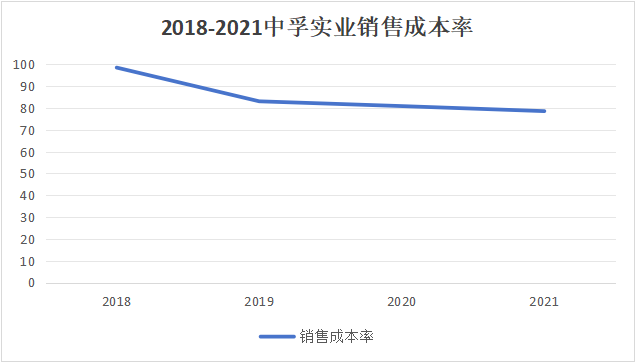
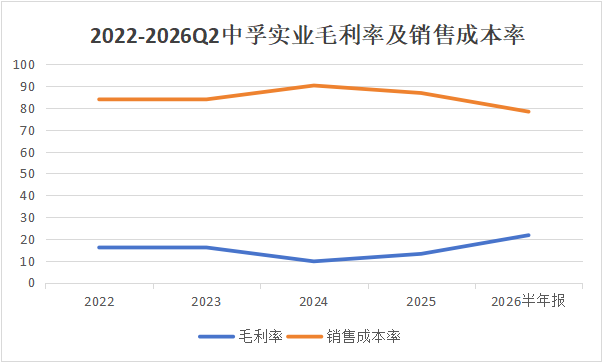
此刻,中孚实业的管理层做出了一个具有重大战略意义的决定——转移生产基地。2018年末开始,中孚实业将50万吨电解铝合规产能,分两期从河南林州和巩义转移到四川广元国家级经济技术开发区,直接驱动因素正是更低的水电成本。相比于此前用火电生产,吨铝用电成本比产能转移之前降低了40%以上。公司的销售成本率也相应降低。
2019年,公司归母净利润短暂回正,2021年沪铝冲高至2万元/吨上方,当年公司归母净利润达到6.56亿元、营业收入实现了152.83亿元,并成功撤销退市风险警示,恢复“中孚实业”简称。受生产基地转移的长尾效应,中孚实业也从2021开始实现营收连增。
到了2025年,中孚实业开始了第二个动作,权益产能收购。这也是它2025年利润暴增的直接因素之一。
2025年3月,以完成中孚铝业24%剩余股权收购为标志,公司实现对电解铝产能的100%控股,归母电解铝产能由51万吨/年提升至75万吨/年。
实际上,中孚实业此前的利润归属存在一个明显的“漏斗”:中孚实业旗下电解铝资产一直有相当一部分股权不在上市公司手里,这些产能产生的利润很大一部分归属于少数股东,每生产一吨铝、赚一笔钱,都有相当比例要从报表中“漏”出去。在完成权益产能收购前,这一比例的数字是24%,只有约七成属于自己。
完成权益产能收购后,中孚实业每年的利润会在原本的基础上再上一个台阶。
2026年上半年,公司归母净利润18.81亿元,同比增长165.84%,利润增速显著高于收入增速。2026年上半年是完整覆盖了中孚铝业24%剩余股权收购后的报告期,归母利润增厚效应较2025年同期体现得更充分。
回顾中孚实业从亏损之后的一系列自救措施,权益产能收购是锦上添花,而最为关键、扭转困境的,还是它把自己从一家传统高污染的火电铝公司,变成了一家以水电铝为底盘的绿色电解铝公司。
贰 | 绿色护城河
公司75万吨电解铝中,50万吨为位于四川广元的绿色水电铝,剩余25万吨为河南火电铝。这意味着,中孚实业是全国少数几家将水电铝作为主力产能的A股电解铝企业之一。而其绿色护城河则体现在降本和增效两方面。
一是降本。电解铝行业有句话:“得电力者得天下。”除原料氧化铝之外,电力成本占电解铝总成本的35%-40%,是影响成本的主要因素之一。一吨铝耗电约13500度,电价每差一分钱,吨铝成本就差135元,在这一点上,水电铝有着当之无愧的优势。
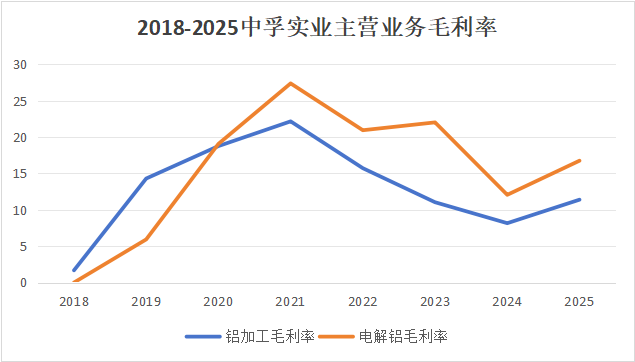
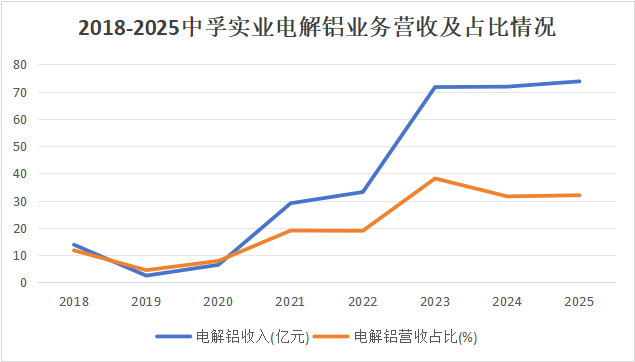
从毛利率上看更为直观。以公司两大主营业务为例,2025年,公司铝精深加工业务营收稳步增长,毛利率达到11.39%,同比提升3.23%。电解铝业务因直接受电力成本影响,变化更为显著,毛利率达到了16.75%,同比提升4.69%。两大主营业务的毛利率都从2018年的最低水平升至如今的10%以上。
另一方面,2026年上半年中孚实业的整体销售成本率降至78.31%,同比下降10.02个百分点,对应整体毛利率升至21.69%。铝价上涨与氧化铝价格下降、降本增效共同放大了利润弹性。
二是增效。目前,全国水电铝产能占比不足20%,且主要集中在云南、四川两地。云铝股份以305万吨水电铝产能位居全国第一梯队,中孚实业50万吨水电铝产能在四川地区处于前列。在碳中和政策持续收紧的背景下,绿色水电铝的稀缺性只会越来越强,中孚实业电解铝业绩的跨越式增长也印证了这一点。
而中孚实业的绿色护城河不止有水电铝,还有再生铝,其形成的绿色“水电铝+再生铝”的低碳机制,利好铝精深加工业务。
绿色护城河在2026年上半年也开始更多地体现在销售结果上:铝精深加工业务实现销量34.82万吨,其中出口23.20万吨,出口占比约66.6%,较2025年63.6%的水平进一步提高。
与此同时,再生铝添加比例由2025年的62%升至69.9%,更高的再生铝比例和稳定的出口基础,有望转化为订单稳定性与议价能力。
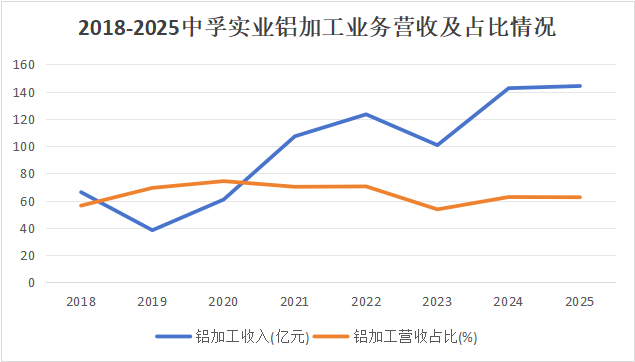
综合来看,中孚实业的绿色护城河优势在于生产端和销售端的双重发力,既降低成本,又为产品打造低碳背书,以此进一步打开全球市场。再叠加中孚实业精细化、高端化的战略目标,可以预见,中孚实业的铝精深加工业务在其未来规划中占据了十分重要的增长版图。
中孚实业在2025年发布的未来三年的股东分红规划和员工持股计划,也从侧面印证了它对未来发展的信心。


